- Marina Dal Poggetto
Profesor part-time en Economía y FinanzasConocé su perfil > - Eduardo Luis Fracchia
Profesor en Economía y FinanzasConocé su perfil > - Lucas Pussetto
Profesor part-time en Economía y FinanzasConocé su perfil > - Damián Falcone
Profesor part-time en Economía y FinanzasConocé su perfil > - Paul Segal
Profesor en Economía y FinanzasConocé su perfil >
Índice
- Marina Dal Poggetto: Ajuste deflacionario con boom de dólares
- Eduardo Fracchia: La coyuntura ante el año electoral
- Lucas Pussetto: Las diferencias entre crecer por demanada o por oferta
- Carolina Donnelly: Qué dicen las últimas proyecciones del FMI sobre la economía global
- Juan Pablo Filippini El desafío de crear más empresas
- Damián Falcone: Boom de IA: un cambio de tendencia es posible
- Paul Segal: El Brasil de Lula: desempeño económico y social
Ajuste deflacionario con boom de dólares
Por Marina Dal Poggetto, profesora de Economía en IAE Business School
Hoy en Argentina conviven un boom de dólares y una economía que no arranca. La combinación de precios internacionales favorables y cantidades exportadas récord, fundamentalmente en energía, minería y agro, a la que se suman los dólares de las colocaciones de deuda de empresas y provincias, permite al BCRA comprar reservas y administrar el tipo de cambio. Sin embargo, ese impulso no alcanza para traccionar la demanda doméstica. El EMAE de agosto se ubicó 2,4% por debajo del pico de febrero de 2025 y, de mantenerse en estos niveles, la economía caería 0,2% en 2026, sin arrastre para 2027.
El problema es que la decisión de utilizar el dólar como ancla para bajar la inflación, en una economía donde la inercia de los precios, fundamentalmente de los servicios regulados y otros servicios, sigue corriendo por encima del promedio, genera un ajuste deflacionario que comprime los presupuestos de las familias y los balances de las empresas en sectores transables. La caída de la demanda afecta a su vez la recaudación, obligando a profundizar el ajuste del gasto para sostener el equilibrio fiscal. Las exportaciones netas crecen, pero no alcanzan para compensar un consumo trabado, una inversión demorada (la del RIGI, mientras el resto de la economía opera con capacidad ociosa y baja rentabilidad y obra pública que no tracciona) y una masa salarial que sigue cayendo frente a la destrucción de empleo formal. La reforma laboral creó 84.000 puestos de trabajo entre mayo y agosto, pero en el mismo lapso la economía destruyó 1,5 veces más empleos viejos, con los impactos implícitos sobre la recaudación de la seguridad social a la que desde diciembre se le suma el desvío de aportes al FAL.
Los ajustes deflacionarios pueden ser expansivos cuando logran coordinar una baja de las tasas de interés que compense el impacto contractivo inicial. La experiencia de la periferia europea en la convergencia hacia el euro es un ejemplo. Más cerca en el tiempo, después de la crisis de 2008 y fundamentalmente de la crisis de deuda soberana, la intervención del Banco Central Europeo como prestamista de última instancia terminó convenciendo al mercado y permitió una fuerte descompresión de las tasas que contribuyó a recuperar el crecimiento. En Argentina, la incertidumbre electoral, exacerbada por esta economía, impide que ese mecanismo funcione.
Paradójicamente, el BCRA acumula compras por casi USD 16.000 millones en el año. La contrapartida es una emisión de pesos que se vuelca a los depósitos bancarios, pero que no se transforma en crédito privado. Con tasas activas elevadas, spreads que no se comprimen y una mora en familias que recién empieza a retroceder lentamente desde niveles muy altos, buena parte de esa liquidez termina financiando al Tesoro. Desde diciembre de 2025, las reservas netas en la definición del FMI aumentaron USD 8.500 millones, mientras la deuda en pesos del Tesoro medida en dólares creció USD 28.000 millones, aproximadamente un tercio de los cuales volvió a los balances de los bancos y dos tercios se emitieron indexados al tipo de cambio.
El desacople entre tasas pasivas y activas no se explica solamente por la mora, sino fundamentalmente por la incertidumbre respecto de la función de reacción del BCRA si vuelve a complicarse el equilibrio entre dólar y tasa, como ocurrió en 2025. Todo esto con una inflación todavía en torno al 1,8% mensual (nuestra proyección para octubre) y una alta carga tributaria. La remonetización que genera la compra de reservas no consigue convertirse en una expansión del crédito y la actividad.
Pero hay un segundo desacople todavía más relevante: el del mercado de pesos respecto del mercado de dólares. Sin controles de capitales, la tasa en pesos debería tender a converger a la tasa en dólares más la devaluación esperada. Hoy la segmentación permite al tándem Tesoro-BCRA administrar simultáneamente el dólar mayorista en torno a $1.545 (27% abajo del techo de la banda móvil, $1950), la tasa intradiaria alrededor del 20% TNA y una expectativa de devaluación implícita en futuros cercana al 1,7% mensual.
Este equilibrio funciona mientras el BCRA siga comprando dólares. Con un riesgo país en 741 puntos básicos y tasas implícitas muy elevadas para los vencimientos posteriores a la elección, el Tesoro frenó las colocaciones de deuda en dólares en el mercado doméstico mientras convalida tasas altas e indexación para extender la madurez en el roll over de pesos. Para evitar volver a financiarse con letras intransferibles necesita seguir renovando más del 100% de sus vencimientos en pesos y conseguir los recursos para comprarle los dólares al BCRA. Las necesidades de dólares del Tesoro y el Banco Central hasta fines de 2027 aumentaron de USD 9.300 millones en junio, cuando se presentó el programa financiero, a USD 23.300 millones en octubre.
La pregunta relevante es hasta cuándo puede mantenerse este desacople. Porque de él depende no sólo la viabilidad del programa financiero del Tesoro, sino también la posibilidad de seguir administrando el dólar y la tasa sin profundizar el ajuste deflacionario. Los controles de capitales reinstalados parcialmente en septiembre y una brecha cambiaria del 8% permiten segmentar la demanda, pero no eliminan el riesgo de que los pesos vuelvan a buscar cobertura en dólares.
La elección de 2027 agrega una dificultad adicional. Todavía no conocemos los candidatos ni las reglas del calendario electoral, pero el mercado ya diferencia y asigna probabilidades a escenarios de continuidad y cambio. La incertidumbre no pasa sólo por el resultado, sino por cómo se financia la transición de pesos y dólares frente a la concentración de vencimientos y cuál sería la combinación de tipo de cambio, tasas y controles en caso de cambio.
Argentina tiene hoy una ventaja que no tuvo en muchas de sus crisis anteriores: una oferta estructuralmente creciente de dólares. Pero mientras la incertidumbre financiera impida coordinar una baja de las tasas de interés, el ajuste deflacionario seguirá condicionando la actividad, retroalimentando la incertidumbre electoral y la dinámica.
La coyuntura ante el año electoral
Por Eduardo Fracchia, profesor de Economía en IAE Business School
El panorama internacional sigue marcado por tensiones geopolíticas debido a las dos guerras en curso, cuyo final continúa siendo incierto. La guerra con Irán incide en los altos precios del crudo, asociados a la inestabilidad del estrecho de Ormuz. En el plano macroeconómico mundial se destacan los problemas de deuda pública y los déficits fiscales elevados, comunes a muchos países. En particular, Estados Unidos presenta un desequilibrio fiscal importante. La Fed seguramente volverá a subir la tasa de interés de referencia en diciembre y podría mantener esta práctica durante 2027.
En el plano regional, es importante entender el impacto del triunfo electoral de Lula. Si bien la elección estuvo muy polarizada, los fundamentos de la macro y del sistema productivo no cambian en lo sustantivo: la inflación y el riesgo país seguirán bajos, y las reservas del Banco Central son muy importantes. El problema que Brasil debe encarar es un déficit fiscal financiero en torno al 9% del PIB, vinculado a una tasa de interés que se mantiene muy alta desde hace años. Cabe recordar que la deuda relevante está en reales: es deuda interna. Desde 2011, Brasil ha crecido a un ritmo bajo; en ese mismo período, solo Argentina lo hizo a una tasa menor. El sector agropecuario creció con firmeza, pero no así el resto de los sectores.
El gobierno argentino plantea que los shocks externos son muy importantes y negativos para el país. Esto es parcialmente cierto, ya que hay factores, como el aumento del precio del petróleo, que nos benefician en el comercio exterior. Además, en este nuevo contexto geopolítico se abre para Argentina una oportunidad por ser una zona de paz, sin conflictos, y por disponer de la energía, los minerales y los alimentos que el mundo necesita.
Está terminando el tercer año de la actual gestión. No hemos tenido la típica crisis del tercer año que atravesaron gobiernos anteriores, si bien la economía presenta una recesión técnica, dado el comportamiento del segundo y el tercer trimestre de 2026. A principios de año se esperaba un crecimiento del 3%, pero seguramente será menor, de entre el 1% y el 1,5%. Es una dinámica de estancamiento que, vale recordar, ha caracterizado a la macro local desde 2011. Repasemos la evolución de la actividad durante el gobierno de Milei. La fuerte devaluación del inicio de la gestión produjo una contracción del PIB, que luego rebotó entre abril de 2024 y marzo de 2025. Desde entonces prevalece el estancamiento. De los tres componentes de la demanda agregada (consumo, inversión y exportaciones), se destaca por su aporte el último. Es una tendencia virtuosa, pero insuficiente porque el peso de las exportaciones en relación con el PIB todavía es bajo. El consumo sigue retraído, en especial el masivo. Sus impulsores están asociados al crédito, a los ingresos reales de la población, al empleo y al llamado ingreso disponible, que surge de restar todos los costos fijos de las familias. El crédito, que fue importante en la fase de rebote y recuperación, se fue apagando, sobre todo por el avance de la mora, que estaría corrigiéndose hacia fines de este año. Los salarios vienen perdiendo frente a la inflación, salvo en los últimos meses, cuando la tendencia cambió. El gobierno apuesta al aumento del crédito hipotecario mediante una operación en la que interviene el FGS de la ANSES, aunque se espera que el monto sea acotado. También es relevante la remonetización de la economía para mejorar el nivel de actividad, especialmente el consumo. El año que viene el PIB crecerá poco, por debajo del 2%, ya que no aparecen motores que impulsen la actividad.
En cuanto a la inversión, la gran apuesta del RIGI viene madurando lentamente. Se estiman inversiones del orden de los 7.000 millones de dólares a partir del año que viene, con montos crecientes desde 2028. La falta de obra pública también pesa sobre este componente, dado que la construcción forma parte de la inversión; se espera un repunte menor con la licitación de los nueve corredores viales. Las exportaciones, por su parte, continúan muy dinámicas: este año superarán la barrera de los 100.000 millones de dólares, lo que reduce sensiblemente la típica restricción externa.
En lo que respecta a los sectores, este ha sido un año muy bueno para el agropecuario y se espera una buena cosecha, aunque habrá que monitorear los impactos de la corriente del Niño. La industria, junto con el comercio y la construcción, sigue rezagada. El uso de la capacidad instalada se ubica en el 58,5 %: la refinación de crudo está en el 88%; las industrias metálicas básicas, en el 70%; alimentos, en el 66%; productos químicos, en el 65%; cemento, en el 51%; automotriz, en el 46%, y plásticos, en el 40%.
El derrame de los sectores que avanzan a muy buen ritmo (agro, petróleo, gas y minería) sobre el resto de la economía todavía no es significativo. Este es un punto central: estamos frente a un cambio de la matriz productiva, en plena transición hacia una nueva configuración sectorial, con ganadores y perdedores. La visión más crítica de este proceso advierte el riesgo de que la nueva dinámica productiva sea de enclave, sin impacto en cadenas de valor en las que participen otros sectores.
Otra perspectiva sobre el crecimiento plantea que necesitamos un tipo de cambio real más elevado. Este año el dólar volvió a atrasarse frente a una inflación de más del 30%, mientras el tipo de cambio nominal se mantuvo prácticamente en el mismo nivel, cercano a los 1.500 pesos. Un tipo de cambio real más alto podría dar mayor rentabilidad a las industrias que compiten con productos importados. Aun con un tipo de cambio bajo, se destaca el saldo favorable de la balanza comercial, con un superávit de USD 25.000 millones este año, que crecería hasta la zona de los USD 50.000 millones hacia 2030.
Otra variable fundamental que hay que seguir es la inflación. Como suele decirse, es más difícil bajarla del 30% anual a la zona del 3% que del 210% al 30%. Aún hay precios relativos por corregir, factores de inercia y mecanismos de indexación. El gobierno sigue poniendo la desinflación como eje de la política económica: seca la plaza y esteriliza buena parte de los pesos con los que el Banco Central compra dólares para las reservas. Hay que tener paciencia con este proceso, que a otros países de la región les llevó más de ocho años. Para contener la inflación, el gobierno sigue utilizando el ancla cambiaria y una política monetaria contractiva, aunque la lógica de esta última no está del todo clara: a veces parece controlar los agregados monetarios y otras, la tasa de interés del sistema.
La gestión económica no quiere utilizar incentivos fiscales, dado que el superávit fiscal primario es el punto clave del plan de estabilización. El gasto público federal se redujo un 32% en términos reales y las partidas que se mantienen se ajustan, en general, por mecanismos de indexación. Por otra parte, no es fácil bajar impuestos con un gasto tan rígido. Las provincias han tenido un comportamiento dispar frente al ajuste fiscal. A nivel nacional, los ingresos tributarios están cayendo por la retracción de la actividad, algo que se nota especialmente en la recaudación del IVA DGI. La reforma tributaria, clave para eliminar tributos distorsivos, no llegará a concretarse durante esta gestión.
Como es sabido, el proceso electoral se ha adelantado. El gobierno pretende evitar las turbulencias de 2025, cuando se produjo una corrida cambiaria que provocó un marcado aumento de la tasa de interés. La gestión destaca toda la artillería de dólares de la que dispone para combatir una eventual corrida. Bessent también forma parte de esta historia, ya que su intervención fue clave en 2025; lo ideal, obviamente, es que el Tesoro estadounidense no tenga que intervenir. Además, el gobierno debe afrontar una serie de vencimientos de deuda, que presentó en una conferencia de prensa y que constituyen un tema dinámico. Todavía no puede acceder al mercado internacional, algo que se complicó aún más con la suba del riesgo país de 400 a 750 puntos en los últimos meses. La última suba se asocia al contagio de las elecciones en Brasil; las anteriores responden a la caída en la popularidad del presidente, el estancamiento de la economía, el bajo nivel de compras de dólares para fortalecer las reservas y la incertidumbre del contexto internacional. En definitiva, 2027 será un año exigente para la macro, muy marcado por las elecciones.
Las diferencias entre crecer por demanda o por oferta
Por Lucas Pussetto, profesor de Economía en IAE Business School
Los datos recientes de actividad en Argentina admiten lecturas diversas. Una alternativa es considerar que la economía atraviesa un estancamiento que amenaza con convertirse en recesión. Otra muy distinta es que la economía crece sobre bases más sólidas que en el pasado y que podríamos estar a las puertas de un proceso de crecimiento sostenido, muy diferente de los “episodios” de crecimiento que históricamente ha tenido el país pero que, por diversas causas, se diluyeron y terminaron en crisis o en estancamiento. Buena parte de esa discrepancia en el análisis se aclara al distinguir entre dos tipos de expansión, la que lidera la demanda agregada y la que impulsa la oferta, que difieren en su velocidad, en su alcance y, sobre todo, en su sostenibilidad.
Una expansión liderada por la demanda ocurre cuando aumenta el gasto en consumo, inversión, gasto público o compras del exterior, y las empresas responden produciendo más con la capacidad que ya tienen. Su ventaja es la rapidez y también su amplitud porque el mayor gasto se reparte entre muchos sectores y su límite es el producto potencial. Una vez alcanzado, el impulso adicional deja de traducirse en más producción y se convierte en inflación o en más importaciones. La expansión liderada por la oferta funciona de otro modo porque lo que se mueve es justamente ese límite. Surge de nueva capacidad productiva o de mejoras de productividad, y por eso suele ser más lenta y concentrada, aunque puede convivir con precios estables y tiende a ser más duradera.
La teoría macroeconómica permite precisar qué factores amplían ese límite y distingue entre los que elevan el producto potencial de manera permanente y los que solo desplazan la oferta en el corto plazo. Entre los primeros están la cantidad de trabajo disponible, la acumulación de capital físico y humano, los recursos naturales y el conocimiento tecnológico, es decir, los mismos elementos que determinan cuánto puede producir una economía. Entre los segundos se cuentan las expectativas de inflación, porque cuando se espera que los precios suban menos, salarios y precios se pactan con mayor moderación, y los shocks de costos favorables, como una baja en el precio de la energía, que abaratan la producción sin aumentar la capacidad. Solo los primeros sostienen el crecimiento en el tiempo.
Un enfoque complementario pone el acento en el margen que las empresas fijan sobre sus costos y en las instituciones que inciden en la determinación de los salarios. Cuando aumenta la competencia, incluida la de productos importados, o cuando bajan los precios de insumos como la energía, los márgenes se reducen y la economía puede producir más a un mismo nivel de precios. Esta mirada resulta especialmente pertinente para la Argentina actual. La apertura importadora, la desregulación de distintos mercados y la caída de las expectativas de inflación operan como factores de oferta, aunque no se traduzcan de inmediato en nueva producción, y pueden ayudar a explicar por qué durante algún tiempo la actividad creció mientras la inflación bajaba. A ellos se suman los factores que amplían el potencial de forma más duradera, como la incorporación de recursos naturales y de capital en energía y minería.
Para reconocer en los datos cuál de los dos tipos de expansión predomina, la pista más útil es el comportamiento de los precios. Cuando la actividad crece y la inflación se acelera, predomina la demanda. Cuando la actividad crece mientras la inflación baja, es más probable que la oferta esté empujando. Conviene, sin embargo, evitar una confusión frecuente. Las exportaciones forman parte de la demanda, de modo que su aumento no revela por sí solo una expansión de oferta. Lo que importa es si responden a nueva capacidad productiva o a mayores compras externas sobre la capacidad existente.
Con estos criterios, el caso argentino actual se parece en buena medida a una expansión de oferta concentrada en pocos sectores. En el segundo trimestre el PIB creció 2% interanual, con exportaciones en alza de 13,7%, un consumo privado que avanzó apenas 0,4% y una inversión que cayó 11,1%. Los tres sectores primarios aportaron 1,5 puntos de ese crecimiento y en agosto la minería volvió a destacarse mientras la industria y el comercio retrocedían. No toda esa oferta tiene el mismo alcance. Una buena cosecha es un impulso transitorio, mientras que el aumento de la producción de petróleo no convencional y de la minería eleva de manera más permanente el producto potencial.
Esta composición explica también por qué el crecimiento puede ser real y, sin embargo, no sentirse. Los sectores que lideran son intensivos en capital y generan relativamente poco empleo directo, mientras que los que más empleo generan dependen de un mercado interno hoy débil. A esto se suma el riesgo conocido como enfermedad holandesa. El ingreso de dólares de energía y minería tiende a apreciar el tipo de cambio real, lo que abarata lo importado frente a lo producido localmente y presiona a otros sectores transables como la industria. Pero el mismo fenómeno tiene otra cara en el agregado. Al abaratar insumos y bienes importados y reforzar la competencia, la apreciación contribuye a la desinflación y actúa como un impulso de oferta de corto plazo. Lo que en el conjunto de la economía ayuda a bajar la inflación implica, para algunos sectores, una pérdida de competitividad y esa tensión explica buena parte de la dispersión del desempeño entre actividades.
Que el crecimiento se apoye en la oferta no garantiza, por sí mismo, su continuidad. Una expansión de este tipo se sostiene con inversión y ahí aparece la principal tensión del momento. La caída de la inversión puede reflejar que los grandes proyectos tienen sus propios plazos, pero si se prolonga, la ampliación de capacidad quedaría limitada a los proyectos ya en marcha. El propio escenario oficial descansa en un rebote de la inversión de 9,2% el año próximo. También importa que los beneficios se derramen hacia proveedores y servicios para que el crecimiento no dependa de un puñado de actividades.
De ahí que las señales relevantes de los próximos meses no estén solo en el nivel de actividad sino en su composición. La evolución de la inversión, la utilización de la capacidad instalada, el salario real, el tipo de cambio real y la relación entre actividad e inflación indicarán qué lectura gana fuerza. Si la mejora llega con inversión en alza e inflación contenida, la economía estará ampliando su techo. Si depende sobre todo del consumo y del crédito, ese techo volverá a ser el límite.
Qué dicen las últimas proyecciones del FMI sobre la economía global
Por Carolina Donnelly, colaboradora científica en IAE Business School
Todos los años, en abril y en octubre, el Fondo Monetario Internacional (FMI) publica el World Economic Outlook (WEO), donde se presentan proyecciones de crecimiento, inflación y otras variables macroeconómicas para el mundo, regiones y países. En cada edición, además, se revisan las proyecciones previas. Vale la pena comparar las tres últimas ediciones para entender cómo cambiaron las perspectivas de la economía global en el último año.
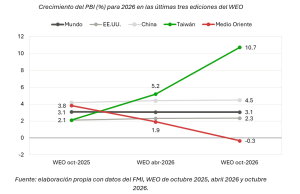
En cuanto a la actividad económica, se ve un contraste claro entre dos fuerzas que están afectando la economía mundial. Por un lado, la guerra en Medio Oriente, impactando los costos logísticos, las cadenas de suministro y el precio de la energía. Por el otro, el boom de la IA y las grandes inversiones en infraestructura para hacerla operar (lo que se llama el “AI build-out”). Esto se ve claro en los ajustes a las proyecciones del crecimiento del PBI en dos casos extremos: para Medio Oriente, en abril de este año (incluso cuando la guerra ya había empezado), se esperaba que la economía creciera casi un 2%, mientras que ahora se espera una caída del PBI de 0,3%. En cambio, la proyección de crecimiento para 2026 de Taiwán, un país clave en la cadena de valor de la IA, pasó de 2% hace un año a más de 10%.
A nivel global y en las grandes potencias, como Estados Unidos y China, ambas fuerzas parecen compensarse y las proyecciones de crecimiento se mantuvieron estables. Sin embargo, el FMI advierte que esa resiliencia está bajo presión: los riesgos se inclinan a la baja y el impulso de la IA podría frenarse de forma abrupta si se revisan las expectativas sobre su rentabilidad.
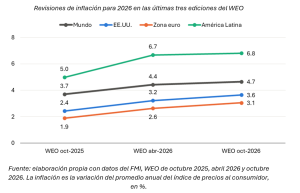
En cuanto a la inflación, el patrón es distinto. Las proyecciones fueron corregidas al alza prácticamente en todos los casos relevantes. El mundo pasó de una inflación promedio esperada para el 2026 de 3,7% hace un año a 4,7% actualmente, un punto más. Esto muestra que ambas fuerzas son inflacionarias: la guerra encarece la energía y el transporte, y la expansión de la infraestructura de IA aumenta el precio de productos como los chips y los equipos informáticos.
El último dato de inflación en Estados Unidos lo confirma: el índice general de precios alcanzó en septiembre un aumento del 3,7% interanual y los precios mayoristas aumentaron un 6,3% interanual, el mayor incremento desde el 2022. Esto está principalmente impulsado por el aumento del precio de la nafta, que se disparó un 9% entre agosto y septiembre; y lleva acumulado un aumento de 34% en los últimos 12 meses. Tras el dato, aumentó la probabilidad de que la Reserva Federal suba la tasa antes de fin de año; lo cual, sumado a las elecciones de medio término a principios de noviembre, aumenta la incertidumbre global.
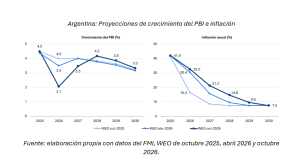
En Argentina, la última revisión del crecimiento proyectado para 2026 fue bastante más pronunciada que la de abril. Hace un año (octubre de 2025), el FMI proyectaba un crecimiento de 4% para el 2026; en abril la estimación bajó a 3,5%; y en octubre cayó a 2,1%, casi la mitad de lo previsto hace un año. Aun así, se sigue proyectando un crecimiento sostenido para los próximos años. En cuanto a la inflación, la corrección más fuerte ya se había hecho en abril, cuando la proyección para 2026 pasó de 16% a 30%. La última edición la ubica cercana al 32% y proyecta que siga bajando, hasta llegar a un dígito en 2029.
La diferencia con otros casos es que, según el FMI, la revisión a la baja del crecimiento argentino responde más a factores locales: una demanda interna moderada, condiciones financieras todavía restrictivas y la transformación estructural que está atravesando la economía. En el plano externo, el Fondo plantea que los países más expuestos al contexto global son los importadores netos de energía y las que participan poco de la cadena de valor de la IA.
Argentina ya mejoró en el primer aspecto: desde 2024 recuperó su condición de ser un país exportador neto de energía, impulsado por Vaca Muerta, lo que la ubica en una posición más favorable frente al shock energético. Los desafíos, entonces, pasan por el otro lado: aumentar la participación en actividades vinculadas a la cadena de valor de la IA y ordenar los factores internos que desaceleran el crecimiento.
El desafío de crear más empresas
Por Juan Pablo Filippini, colaborador científico en IAE Business School
El debate actual sobre las empresas suele detenerse en las que dejan de operar, pero esa mirada es incompleta. Cada caso puede implicar puestos de trabajo que se pierden, proveedores que reducen sus ventas y comunidades que ven disminuir su actividad económica. Es razonable, por lo tanto, que estas situaciones ocupen un lugar central en la conversación pública. El riesgo aparece cuando se las transforma, sin mayor contexto, en una explicación general sobre la evolución de la economía. La cuestión de fondo es si el tejido productivo logra renovarse con nuevas firmas capaces de crecer. Algunas empresas dejan de operar y otras comienzan a hacerlo, con proyectos, tecnologías y mercados diferentes. Lo relevante es que esa renovación resulte positiva: que las que se incorporan compensen a las que se retiran y amplíen la capacidad de generar empleo formal.
Los datos generados por la secretaría de Trabajo (OEDE), permiten seguir este proceso entre las firmas privadas que emplean trabajadores registrados. El reporte utiliza registros administrativos para identificar a las empresas que declaran personal ante la seguridad social. Considera una apertura cuando una firma comienza a declarar trabajadores y un cierre cuando deja de hacerlo. No capta la informalidad ni los emprendimientos sin empleados, pero su foco es central: reúne a las unidades que generan empleo con cobertura laboral y realizan aportes y contribuciones a la seguridad social.
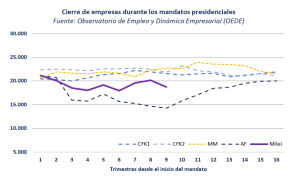
Los datos no muestran una aceleración extraordinaria de las bajas empresariales durante la actual administración. Al comparar los primeros nueve trimestres de cada gestión, la trayectoria bajo el gobierno de Milei se ubica, en conjunto, por debajo de la observada en los períodos equivalentes de los dos gobiernos de Cristina Fernández de Kirchner y del gobierno de Macri. La evidencia, por lo tanto, no describe una ola excepcional de firmas que dejan de operar.
Cada salida empresarial conserva, de todos modos, consecuencias económicas y sociales relevantes. Durante el primer trimestre de 2026, 18.692 empresas empleadoras dejaron de declarar empleo y en ellas se perdieron 42.381 puestos de trabajo. Son efectos directos sobre trabajadores, familias y economías locales. Pero estas cifras, por sí solas, no permiten concluir que la economía atraviese un proceso inédito de destrucción empresarial.
El período de Alberto Fernández debe leerse como una excepción y no como una comparación ordinaria. La pandemia alteró de manera profunda el funcionamiento de la economía y del mercado de trabajo. Las restricciones a la actividad, la asistencia estatal, las prohibiciones de despidos y las demoras administrativas modificaron tanto las decisiones de las empresas como su registro estadístico.
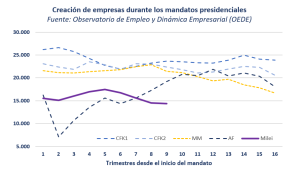
La señal más preocupante aparece del lado de la creación de nuevas empresas empleadoras. Durante la actual gestión, las aperturas se ubican claramente por debajo de los períodos comparables. En el primer trimestre de 2026 se registraron 14.405 nuevas firmas empleadoras, frente a 18.692 que dejaron de declarar personal.
La debilidad en la creación de empresas responde a factores múltiples, no a una única causa. La decisión de iniciar una actividad, formalizar una firma y contratar al primer trabajador depende de las expectativas de demanda, las condiciones de financiamiento, la estabilidad macroeconómica, la carga tributaria, las reglas laborales y la previsibilidad. La información disponible no permite atribuir esta dinámica a una política específica ni a un solo factor.
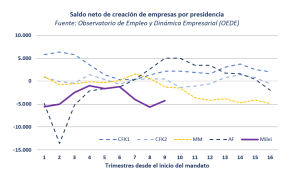
De esta manera, el saldo neto confirma que el problema central es la insuficiente renovación del universo de empleadores. En el primer trimestre de 2026, el stock de empresas empleadoras se redujo en 4.287 unidades, equivalente al 0,7% del total. El debate suele concentrarse en las firmas que se retiran; los datos invitan a mirar también por qué surgen tan pocas nuevas unidades capaces de emplear formalmente.
Los datos todavía no permiten evaluar los efectos de la reforma laboral sobre la demografía empresaria. La información más reciente de OEDE corresponde al primer trimestre de 2026 y es provisoria, porque el organismo espera rectificaciones y regularizaciones antes de clasificar una baja como definitiva. La Ley 27.802 de Modernización Laboral fue publicada el 6 de marzo, de modo que el trimestre contiene solo algunas semanas bajo el nuevo marco normativo. El Régimen de Incentivo a la Formalización Laboral, RIFL, comenzó a operar en mayo.
El RIFL busca facilitar la contratación formal reduciendo las contribuciones patronales de nuevos empleados. Es un beneficio de la reforma laboral: durante hasta 48 meses, las empresas que cumplen los requisitos pagan menos cargas patronales por cada incorporación alcanzada. Hasta agosto de 2026, 25.928 empresas habían utilizado el régimen para incorporar a 81.808 trabajadores. Representaban el 5,0% de los empleadores privados y el 1,3% del empleo asalariado privado registrado. Las compañías de hasta 50 trabajadores constituían el 87% de las usuarias.
La adopción inicial del régimen es relevante, pero aún no mide cuánto empleo adicional genera. Para responder esa pregunta será necesario observar en los próximos trimestres la evolución del empleo total, las nuevas aperturas y la supervivencia de las firmas. No toda contratación alcanzada por un incentivo equivale, necesariamente, a un puesto que no habría existido sin él.
En los próximos meses, de cara al año electoral, el dato clave será la evolución de las nuevas empresas empleadoras y su capacidad de sostenerse. La información disponible no describe un fenómeno excepcional de desaparición de empresas, sino una creación insuficiente para compensar las bajas habituales. Distinguir ambos procesos permite reemplazar el dramatismo por un diagnóstico más preciso sobre el entramado productivo argentino.
Boom de IA: un cambio de tendencia es posible
Por Damián Falcone, profesor de Finanzas y Gestión del Riesgo en IAE Business School
En los mercados financieros, los cambios de tendencia rara vez se anuncian con claridad. Las primeras señales suelen ser mixtas, contradictorias y fáciles de desestimar. Algo de esto ocurre hoy con el financiamiento de la inteligencia artificial (IA). Mientras las acciones del sector conservan buena parte de su entusiasmo, el mercado de deuda comenzó a cobrar más caro el riesgo de esta industria. No se trata de una crisis, pero hay una realidad que conviene observar: el financiamiento de la IA dejó de ser barato. Detectar estas señales a tiempo y prepararse para nuevos escenarios es, precisamente, la esencia de la administración de portafolio y de la gestión del riesgo.
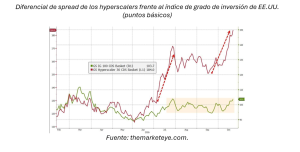
Durante años, las grandes tecnológicas financiaron su inversión con su propio flujo de caja. Esa lógica se ha modificado. Meta reportó su primer flujo de caja libre negativo desde su salida a bolsa en 2012 y sus seguros contra incumplimiento (CDS) pasaron de 56 puntos básicos a fines de 2025 a un récord de 119 puntos básicos, más del doble. Broadcom, uno de los principales fabricantes estadounidenses de semiconductores y proveedor de chips para IA, negocia un financiamiento de unos USD 60.000 millones, uno de los mayores en infraestructura de IA, aceptando tasas más altas y otorgando garantías ante un eventual incumplimiento. Según la administradora de fondos Columbia Threadneedle, la presión de emisión llevó el diferencial de los bonos tecnológicos frente al índice corporativo estadounidense a niveles bastante superiores a sus valores históricos.
Si bien el apetito por financiar la IA se mantiene, el apetito por el riesgo cambió. Meta colocó recientemente USD 25.000 millones con una demanda cinco veces superior a la oferta. Este resultado positivo demuestra que el mercado sigue financiando, pero con mayores exigencias. Según un informe de Morgan Stanley, se esperan diferenciales más amplios en los títulos respaldados por flujos de data centers, y Elon Musk anticipó una depuración que pondría en riesgo a más de 200 de estas compañías.
No hay dudas de que las grandes tecnológicas pueden pagar sus deudas; lo que se pretende resaltar es que la demanda se está volviendo más exigente y esto podría marcar un cambio de tendencia. El caso de Anthropic lo ilustra: con más de USD 130.000 millones levantados en rondas de inversión y rentabilidad ajustada positiva, su crecimiento trimestral se desaceleró del 140% al 45%. China ofrece un antecedente cercano, ya que allí el entusiasmo por los modelos de IA se revirtió y MiniMax, uno de los seis “AI Tigers” del país, perdió cerca del 88% desde su máximo de marzo y cayó por debajo de su precio de salida a bolsa.
La gestión del riesgo exige trabajar con estas señales cuando todavía son ambiguas. En primer lugar, definir indicadores de alerta temprana: diferenciales de crédito, CDS, flujo de caja libre y evolución de los ingresos de las empresas de IA. En segundo lugar, construir escenarios que incorporen un financiamiento más caro y una demanda menos dinámica. En tercer lugar, establecer disparadores de acción que activen respuestas antes de que el ajuste se refleje plenamente en los precios.
Argentina no es ajena a esta dinámica. En los últimos meses se anunciaron numerosos proyectos de data centers en el país, en su mayoría en la Patagonia, entre los que se destaca Stargate Argentina, vinculado a OpenAI. La viabilidad de estas iniciativas depende, por lo tanto, de la solidez financiera y de la demanda proyectada. Aquí aparece un punto de atención: si el crédito se encarece, el financiamiento de los proyectos también aumenta o se demora. A esto se suma que los anuncios locales se encuentran todavía en una etapa preliminar, que el Súper RIGI aguarda la sanción del Senado y que en Estados Unidos crece la resistencia social y regulatoria a la instalación de data centers. Si bien existen múltiples proyectos de inversión en Argentina, es de vital importancia monitorear los cambios de tendencia que podrían ocurrir.
Existen otros canales de transmisión. En primer lugar, conviene mencionar el canal financiero. Un potencial ajuste repentino de las valuaciones de las empresas tecnológicas vinculadas a la IA podría desencadenar un ciclo de flight to quality. Con el riesgo país en el orden de los 750 puntos y la necesidad de recuperar el acceso a los mercados en un futuro cercano, este canal es el más sensible. Los bonos argentinos, por su elevada liquidez, suelen estar entre los primeros en venderse cuando los inversores reducen exposición a emergentes. Por otra parte, el canal energético también es muy importante. Una parte de la nueva oferta de generación se orienta a abastecer data centers. Empresas que operan en Vaca Muerta proponen destinar energía a futuros centros de datos en la Patagonia. Finalmente, una moderación de la inversión en IA podría reducir la demanda de cobre y de otros minerales, que sostiene buena parte de los proyectos mineros incluidos en el RIGI.
Las señales actuales son mixtas y, precisamente por eso, es el momento de estar atentos y anticiparse. Para Argentina, la recomendación es considerar estas inversiones como realidades solo cuando cuenten con financiamiento y contratos firmes, someter los proyectos a pruebas de estrés con escenarios de crédito más caro y continuar fortaleciendo las reservas internacionales. Gestionar el riesgo no consiste en predecir el futuro, sino en estar preparado cuando la tendencia cambia.
El Brasil de Lula: desempeño económico y social
Por Paul Segal, profesor de Economía en IAE Business School
La reciente reelección de Luiz Inácio Lula da Silva, que lo llevará a un cuarto mandato, invita a evaluar el desempeño económico y social de Brasil desde su primera presidencia en 2003. El balance presenta un contraste notable: mientras el crecimiento económico fue mediocre, los ingresos de la mayoría de los brasileños aumentaron considerablemente, lo que se tradujo en una importante reducción de la desigualdad. Y los períodos de mayor crecimiento también fueron los de mayores avances distributivos.
Desde 2003, Lula y Dilma Rousseff, ambos del Partido de los Trabajadores (PT), ocuparon la presidencia durante más de 17 años: entre 2003 y 2016 y nuevamente desde 2023. Entre 2016 y 2022 gobernaron Michel Temer y Jair Bolsonaro. Cuando asumió Lula por primera vez, Brasil era casi sinónimo de desigualdad extrema. Eso cambió. Según el Banco Mundial, el índice de Gini bajó de 57,6 en 2003 a 50,3 en 2024, una caída muy significativa—aunque Brasil sigue entre las economías más desiguales del mundo.
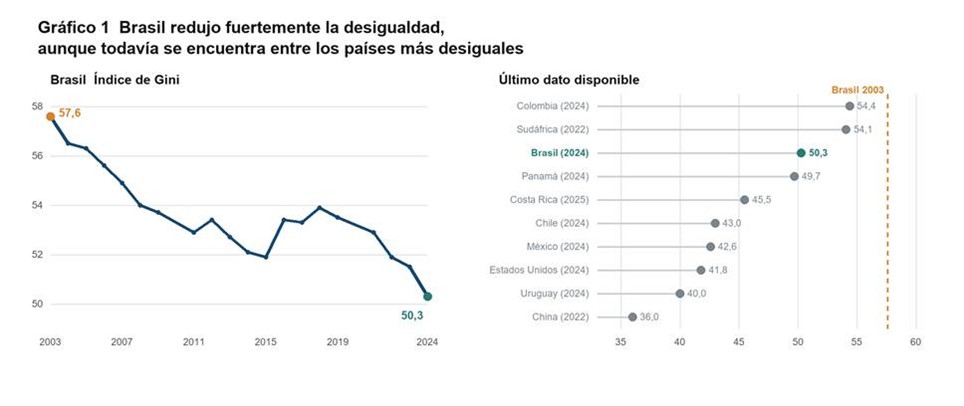
Fuente: Banco Mundial, Poverty and Inequality Platform. Se omite 2020 en la serie de Brasil por los problemas de comparabilidad de las encuestas durante la pandemia. Los países se muestran con su último dato disponible.
El crecimiento, en cambio, fue mediocre. Entre 2003 y 2025, el PIB real por habitante aumentó alrededor de 40%, equivalente a 1,5% anual: muy lejos de las economías asiáticas e insuficiente para converger con los países desarrollados. Pero no fue un problema específicamente brasileño. En el mismo período, el PIB por habitante en América Latina y el Caribe creció cerca de 1,4% anual y siguió una trayectoria parecida.
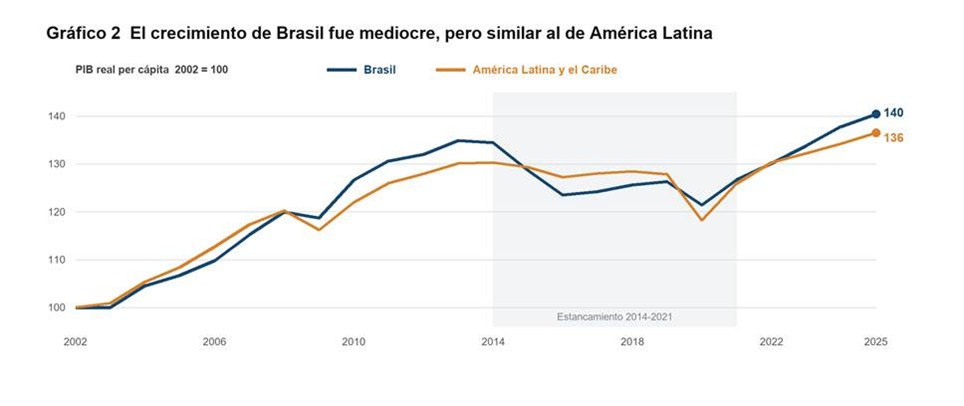
Fuente: Elaboración propia con datos de World Development Indicators, Banco Mundial. América Latina y el Caribe corresponde al agregado regional sin países de ingreso alto. Valores a precios constantes.
Pero los ingresos de la mayoría de los brasileños aumentaron mucho más que el promedio, como refleja la fuerte reducción de la desigualdad. Entre 2003 y 2024, el ingreso medio real captado por las encuestas de hogares aumentó alrededor de 75%, mientras que el ingreso mediano —el de la persona ubicada en el centro de la distribución— creció cerca de 130%. Y fue mejor aún para los más pobres: el ingreso del 10% más pobre aumentó alrededor de 175%, frente a 50% para el 10% más rico. La tasa de pobreza cuenta la misma historia: con la línea del Banco Mundial para países de ingreso medio-alto, cayó de 50,9% en 2003 a 26,4% en 2014 y a 20,7% en 2024. Los resultados sociales fueron importantes.
¿Tuvo algo que ver la reducción de la desigualdad con el bajo crecimiento? Los datos sugieren que, si existió una relación, no fue la que suele suponerse: en realidad, los períodos de más crecimiento también fueron los períodos de mayor reducción de la desigualdad. Entre 2003 y 2014, el PIB por habitante creció 2,7% anual y el Gini cayó de 57,6 a 52,1. Entre 2014 y 2021, el PIB por habitante se redujo 0,9% anual y el Gini aumentó. Entre 2021 y 2024, el crecimiento volvió a 2,8% anual y la desigualdad cayó con fuerza.
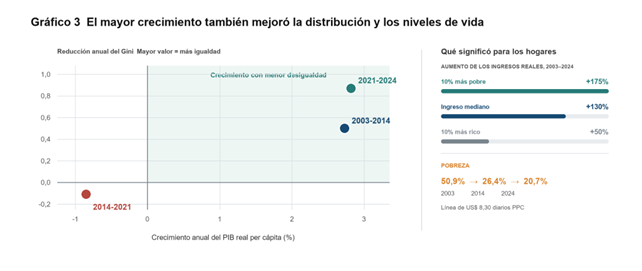
Fuente: Elaboración propia con datos del Banco Mundial, Ipea e IBGE-PNAD Contínua. Ingresos en reales de 2024. La pobreza usa la línea de US$ 8,30 diarios a PPC de 2021.
Ambos períodos de crecimiento se beneficiaron de términos del intercambio favorables. Que el crecimiento beneficiara especialmente a los hogares de menores ingresos respondió, en gran medida, a factores internos. En el primer período, la principal fuerza fue la reducción de las brechas en los ingresos laborales, asociada con la expansión del empleo formal, el aumento real del salario mínimo y la disminución de las diferencias salariales vinculadas con la educación y la experiencia. Bolsa Família y otras transferencias explicaron una proporción menor de la caída de la desigualdad, pero tuvieron un efecto muy grande en relación con su costo y fueron decisivas para reducir la pobreza extrema. En la recuperación de 2021–2024, el fortalecimiento del mercado de trabajo y la expansión de las transferencias tuvieron pesos aproximadamente similares.
El crecimiento sostenido sigue siendo el gran desafío de Brasil, aunque se trata de un problema compartido con el resto de América Latina. La región no ha encontrado una estrategia capaz de sostener aumentos elevados de la inversión y la productividad. Brasil enfrenta, además, obstáculos propios, como el crédito caro y una rigidez presupuestaria que limita la inversión pública.
Los avances distributivos fueron considerables, pero queda mucho por hacer. El nuevo mandato de Lula no debería sustituir la agenda distributiva por la del crecimiento, sino integrarlas. El objetivo ahora es construir una economía más dinámica que permita sostener y ampliar esos avances, incluso cuando las condiciones externas sean menos favorables.
Fuente/Copyright: Informe Económico Mensual | Octubre 2026