- Eduardo Luis Fracchia
Profesor en Economía y FinanzasConocé su perfil > - Marina Dal Poggetto
Profesor part-time en Economía y FinanzasConocé su perfil > - Lucas Pussetto
Profesor part-time en Economía y FinanzasConocé su perfil > - Damián Falcone
Profesor part-time en Economía y FinanzasConocé su perfil > - Paul Segal
Profesor en Economía y FinanzasConocé su perfil >
Índice
- Eduardo Fracchia: Crecimiento entre tensiones: la economía mundial en 2026 y el lugar de América Latina
- Marina Dal Poggetto: De “el programa financiero está cerrado” a “la bazooka de dólares”
- Lucas Pussetto: ¿Crecimiento, estancamiento o recesión?
- Juan Pablo Filippini Lo que el ruido a veces no deja ver
- Damián Falcone: Regresan las marcas internacionales, pero con precaución
- Paul Segal: Pix: cuando el Estado crea un mercado
Crecimiento entre tensiones: la economía mundial en 2026 y el lugar de América Latina
Por Eduardo Fracchia, profesor de Economía en IAE Business School
La economía internacional transita el 2026 con una combinación de fuerzas opuestas. Por un lado, se observa, en particular en Estados Unidos, un crecimiento firme impulsado por las inversiones en IA. Por otro, la economía mundial convive con un escenario de volatilidad alimentado por tensiones geopolíticas, altos precios de la energía originados por el conflicto de Irán y elevados niveles de deuda pública en muchos países. El desempeño económico a lo largo de 2026 puede resumirse en un crecimiento global moderado, pero no homogéneo. Según el FMI, este año la expansión global será de 3%.
Sin dudas, la economía estadounidense es más dinámica que la europea. El desarrollo de la IA contribuye claramente al aumento de la productividad en Estados Unidos. La inflación rodará el 3,5% en 2026 y la Reserva Federal decidió subir la tasa de referencia, que podría aumentar aún más en próximas reuniones. Las tasas largas, como la del bono a 10 años, se ubican en niveles similares a los de la crisis de 2008. El déficit fiscal americano sigue muy elevado en torno al 6% del PIB y explica en parte el nivel de estas tasas largas. La deuda pública, por su parte, alcanza el 120% del PIB, cuando era la mitad a inicios del primer gobierno de Trump. En noviembre hay elecciones de medio término y seguramente Trump perderá la Cámara de Representantes, mientras que el Senado está por definirse. Sin embargo, difícilmente haya cambios de fondo en un país tan presidencialista. Continuará la visión de seguridad nacional que prioriza el control del continente.
Europa, por su parte, crece menos, apenas 1%, y el costo del suministro energético deteriora su competitividad mientras se reacomoda al programa de aranceles impuesto por Trump. El mercado de trabajo de la Eurozona se destaca por una tasa de desempleo de 6%, inferior a la media histórica reciente. La inflación promedia 3% y el BCE también subió la tasa de referencia. Europa busca fortalecer sus capacidades tecnológicas, pero le falta masa crítica para encarar proyectos de inversión de mayor envergadura, en parte por la fragmentación de su mercado de capitales. A esto se suma que la Eurozona está aumentando el gasto en defensa a partir del conflicto de Ucrania, que obligó a replantear la OTAN. Se trata de un desafío fiscal que se agrega a otros objetivos, como la política industrial, la mayor inversión pública, la innovación y el fortalecimiento en IA. Alemania, motor de Europa, apenas ha crecido desde la postpandemia. Su industria tradicional de automóviles, bienes de capital y productos químicos está siendo desafiada por el comercio con China y el envejecimiento demográfico agrava la escasez de mano de obra y eleva los costos laborales. En Europa del Este se destaca el crecimiento de Polonia. En última instancia, sigue vigente la propuesta del informe Draghi sobre una competitividad basada en la economía verde, la digitalización y la defensa.
Este año China crecería un 4,7%, la cifra más baja desde 1990. Continúa la caída de la participación del consumo en el PIB y la crisis inmobiliaria se volvió estructural. Como resultado, hay tensiones deflacionarias por el bajo consumo y por las frecuentes guerras de precios en la industria, y la inflación sería este año de apenas 1,2%. Por otra parte, su industria manufacturera ya equivale al 30% del PIB, lo que contrasta notoriamente con otros países donde el peso relativo de la industria declina. El exceso de capacidad instalada genera excedentes industriales que, al no ser absorbidos por el mercado interno, se vuelcan a un intenso comercio exterior de manufacturas. Este dinamismo exportador es especialmente notable en semiconductores, productos informáticos, equipos eléctricos y automotores. Buena parte de estas exportaciones está subsidiada y alrededor del 60% del despliegue chino en el comercio exterior de productos industriales se explica por esos subsidios. Esto ayuda a entender por qué, a pesar del programa arancelario de Trump, la balanza comercial con Estados Unidos sigue siendo superavitaria en USD 1,2 billones. El gasto en I+D en relación con el PIB es equivalente al estadounidense y duplica el europeo.
Ante este panorama, América Latina mantiene el crecimiento lento que muestra desde 2010. Nuevos gobiernos han ganado las elecciones con candidatos de centroderecha. Dados los conflictos geopolíticos, la región está bien posicionada como zona de paz y productora de alimentos, y debe fortalecer su inserción internacional.
De “el programa financiero está cerrado” a “la bazooka de dólares”
Por Marina Dal Poggetto, profesora de Economía en IAE Business School
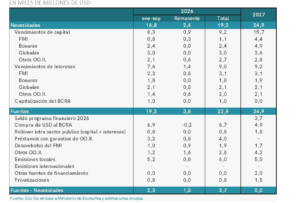
A pesar del salto en la oferta de dólares de la balanza comercial, la normalización financiera que siguió a las elecciones legislativas de octubre pasado se tomó un impasse. El riesgo país volvió a la zona de 600 puntos en un mundo donde la tasa “libre de riesgo” de los bonos estadounidenses a 10 años escaló al 5,29% y la tasa forward -la implícita entre un bono en dólares emitido localmente que vence en octubre de 2027 (AO27) y otro que vence en noviembre de 2028 (AO28)- pasó de mínimos de 11% a mediados de julio a 20% hoy, condicionando el programa financiero.
En las tres últimas licitaciones, el Tesoro puso pausa a las colocaciones locales de deuda en dólares (AO29), cuando todavía faltan USD 800 millones en 2026 y otros USD 5.000 millones en 2027 para cubrir el programa financiero de dólares presentado a principios de junio.
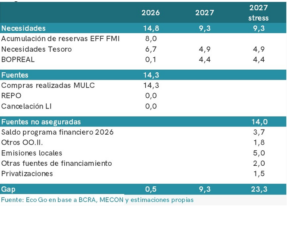
Con los supuestos del programa presentado en junio, el tándem Tesoro-BCRA requería comprar USD 9.300 millones para cubrir el bache de 2027: USD 4.900 millones el Tesoro y USD 4.400 millones el BCRA para pagar los BOPREAL. Parados hoy, asumiendo que el año arranca sin los USD 3.700 millones de caja estimados entonces, pensando en la dificultad para colocar bonos en el mercado doméstico si las tasas no descomprimen e incorporando las diferencias entre el programa financiero incluido en el mensaje del Presupuesto y el presentado en junio en lo que hace a organismos y otros financiamientos bilaterales, el bache de dólares asciende a USD 23.300 millones. Esto sin tener en cuenta los vencimientos de enero de 2028 y asumiendo que el horizonte se extiende y el repo no se desarma.
Esto se da en simultáneo con un BCRA que, priorizando sostener el equilibrio dólar-tasa en torno a $1.530/20, con una curva de futuros algo por debajo del crawl de 2% mensual, redujo sensiblemente el ritmo de compra de dólares en un contexto donde la oferta se mantuvo alta mientras el Tesoro siguió vendiendo cobertura.
En septiembre el BCRA compró USD 470 millones, frente a USD 770 millones en agosto y USD 2.200 millones en julio (USD14.500 desde principios de año). Recordemos que hoy la banda superior del esquema ajusta con la inflación y se ubica en $1924, 25% arriba de un dólar oficial que subió sólo 5% desde la elección de octubre pasado.
Programa financiero de dólares presentado en julio actualizado a septiembre y remanente
Necesidad de Divisas
La contracara es una inflación en dólares del 22% desde entonces (28% cuando se toma sólo la inflación de servicios) que volvió a exacerbar los costos y presionar sobre la rentabilidad de los sectores que operan en la formalidad no favorecidos por el RIGI.
Corolario, un BCRA comprando menos dólares y un Tesoro teniendo que volver a usar dólares propios para afrontar los vencimientos de deuda redujeron la acumulación de reservas de USD 9.500 millones hasta agosto a USD 7.000 millones a fines de septiembre. Las reservas netas hoy se ubican en USD 6.600 millones (incluyendo los USD 15.000 millones del FMI) y las reservas líquidas, en torno a USD 20.000 millones (incluyendo encajes por USD16.000 millones).
Todavía falta mucho para las elecciones, pero la combinación de una menor liquidez global, una economía que no termina de arrancar y encuestas que empiezan a mostrar escenarios de balotaje sin resultado cierto, anticipa y acelera la dinámica financiera en un contexto donde la formación de activos externos se mantiene alta (USD 2.600 millones en agosto y USD 20.000 millones desde la elección de octubre pasado), aunque de momento esta se da en gran medida dentro del sistema. La dolarización endógena viene siendo de flujos, no de stocks, y puede sostenerse si se alarga el horizonte.
El mensaje del equipo económico pasó de “un programa financiero cerrado sin necesidad de acudir al mercado internacional” en junio a mostrar un blindaje de dólares, “una bazooka” de USD 75.000 millones, que incluye la línea de liquidez con Estados Unidos por USD 20.000 millones, y que permitiría en simultáneo asegurar los pagos de la deuda y manejar el equilibrio dólar-tasa priorizando la inflación con la cuenta capital abierta a las personas.
Falta mucho, la única certeza es que el tiempo transcurre y, a medida que nos acercamos a 2027, las dos preguntas siguen siendo las mismas. La primera es si Argentina va a tener un prestamista de última instancia que ponga piso al precio de los activos y techo al dólar si hiciera falta. La segunda es si la elección puede ordenarse sin atravesar un ballotage contra lo que el mercado considera “el abismo”.
Sobre la primera pregunta, en 2025 Bessent tuvo voluntad y margen para intervenir, y salvó la transición a la elección de octubre después del traspié de septiembre. De cara a 2027, Bessent viene sosteniendo abiertamente su apoyo a la Argentina y que la línea de liquidez está disponible. Aunque el margen para volver a intervenir no necesariamente sea el mismo. Además de la pulseada ciclópea que mantiene con el mercado y con la propia Fed para desempinar la curva de rendimientos del Tesoro estadounidense, después de las elecciones de noviembre puede enfrentar un Congreso menos amigable y una agenda internacional donde la Argentina compita por atención y recursos.
Sobre la segunda pregunta, Milei mantiene una base electoral alta aun con una economía que no termina de traccionar y una oposición de momento fragmentada que hoy no sabe si va a tener o no PASO para dirimir las candidaturas. Parados hoy, las encuestas no muestran una victoria de Milei en primera vuelta y vuelven a poner en el radar un eventual ballotage contra lo que el mercado considera “el abismo”. Falta mucho, la única certeza es que el tiempo transcurre y el uso de “la bazooka” si el juego le “sale bien” puede abrir la cuenta capital y extender el horizonte, o si le “sale mal”, puede dejar otra vez al país en la transición sin reservas y pedaleando en el aire.
¿Crecimiento, estancamiento o recesión?
Por Lucas Pussetto, profesor de Economía en IAE Business School
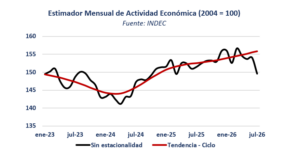
En julio la actividad cayó 2,9% frente a junio en la medición desestacionalizada del INDEC, la mayor baja mensual desde abril de 2020. El dato es en sí mismo muy problemático porque implica que el nivel de actividad de la economía argentina fue similar al de marzo del año pasado y estuvo sólo un 2,2% por encima de noviembre de 2023. Se lo mire por donde se lo mire, es una cifra difícil de asimilar.
Además, llegó poco después de que el INDEC informara que en el segundo trimestre el PIB cayó 0,6% en relación al primer trimestre. Esto abrió, como era de esperar, la discusión sobre la posibilidad de que la economía caiga en una recesión, lo cual se confirmaría si el PIB también cae en el trimestre en curso. Esta posibilidad es muy real. Tanto, que una parte importante de los analistas y los bancos han recortado notoriamente el crecimiento esperado para todo el año. Algunos esperan, de hecho, menos de un 2%, un número que permitiría que la economía crezca dos años consecutivos pero que, aun así, no deja de ser decepcionante.
El gobierno no mostró demasiada preocupación por el dato de julio por varios motivos, todos ellos válidos como argumentos. En primer lugar, porque atribuyó la caída a factores puramente coyunturales cuyo impacto negativo no debería repetirse en agosto ni en septiembre. Y, en segundo lugar, porque la variación de julio, más allá de su elevado valor absoluto, está en línea con el comportamiento errático que muestra la economía desde, por lo menos, octubre del año pasado.
Como siempre ocurre en estos casos, el análisis económico aporta herramientas que permiten una lectura más objetiva de los indicadores. Una de ellas se basa en la diferencia entre shocks transitorios y permanentes. Un shock transitorio (una sequía, por ejemplo) hace que la economía se aleje de su trayectoria por un tiempo relativamente corto, para luego retornar con rapidez al sendero que estaba siguiendo. Por el contrario, un shock permanente (por ejemplo, un cambio significativo en la estructura productiva o una innovación tecnológica) deja a la economía en una trayectoria distinta porque modifica la tendencia de su crecimiento. Por supuesto, la frontera entre ambos no siempre es nítida, sobre todo si ocurren en simultáneo. Algunos shocks transitorios pueden durar bastante y hacer que la economía demore más de lo esperado para recuperarse, e incluso pueden dejar huellas duraderas si provocan cierres de empresas y destrucción de empleo.
Para distinguir un tipo de shock del otro resulta útil recordar que una serie de datos económicos puede descomponerse en tres partes: la estacional (compuesta por factores que se repiten sistemáticamente todos los años), la irregular (“ruidos” que representan movimientos erráticos que no responden a ningún patrón específico) y la tendencia–ciclo, que marca la dirección de fondo. Esta descomposición es especialmente relevante cuando se aplica a indicadores que miden el nivel de actividad económica, como el EMAE, en cuyo caso la variación del componente de tendencia–ciclo siguió siendo positiva en julio. De hecho, y tal como puede observarse en el gráfico, este componente ha aumentado de forma ininterrumpida desde el segundo trimestre de 2024.
A partir de lo anterior, surge una pregunta central: ¿qué tan grave es que técnicamente Argentina entre en recesión? Tomando como referencia el EMAE, la actividad debería crecer en promedio alrededor de un 3% en agosto y septiembre para que el nivel promedio del tercer trimestre iguale al del segundo, y eso apenas alcanzaría para evitar la recesión. En principio, parece muy difícil lograrlo a pesar de algunas buenas noticias preliminares de agosto, por lo que lo más probable es que en el tercer trimestre también haya una contracción. La respuesta a esta pregunta puede plantearse en dos niveles: cómo leerá el dato el mercado y cuáles serían las implicancias reales. La lectura del dato no será buena, obviamente. Pero probablemente las implicancias no sean demasiadas, porque esa “recesión” se parecería más a una continuidad del estancamiento que la economía arrastra desde hace meses que a una recesión con todo el impacto negativo que suele tener en la práctica.
Y es que, como se mencionó antes, la debilidad no empezó en julio. Los datos de las cuentas nacionales muestran que en el segundo trimestre cayó el consumo privado, lo cual era esperable con el salario privado registrado todavía por debajo del de un año atrás en términos reales. El crédito, motor del consumo, sigue empantanado, y la morosidad se mantiene en niveles muy altos. La inversión, por su parte, acumula más de un año de caída y resta demanda hoy y capacidad productiva mañana, pese a los reiterados anuncios de proyectos en el marco del RIGI.
En síntesis, julio combinó shocks puntuales con una debilidad de la demanda interna que ya venía de antes. Esta distinción es importante para una empresa, porque la respuesta adecuada no es la misma. Frente a un shock transitorio conviene sostener capacidades y, de alguna forma, financiar capital de trabajo hasta que la actividad se normalice. En cambio, frente a un shock persistente conviene ajustar la escala y reasignar recursos en función de los cambios en el portafolio de productos. Hoy, puntualmente, la respuesta óptima depende de en qué lado esté cada negocio en una economía de dos velocidades, con sectores exportadores que crecen y un mercado interno que no termina de despegar.
Conviene, por lo tanto, llamar a las cosas por su nombre. Dos trimestres consecutivos de caída de la actividad, en medio de los cambios estructurales que atraviesa una economía que aún debe adaptarse a las nuevas reglas del juego, no constituyen el anuncio de una crisis inminente ni mucho menos. Nada en los datos sugiere un derrumbe como los que la economía argentina conoció en otros episodios. Lo más probable es que los próximos meses se parezcan bastante a los últimos, con una actividad que avanza y retrocede sin una dirección firme, sectores exportadores que siguen creciendo y un mercado interno que no termina de recuperarse. Ese escenario no es dramático, pero evidentemente tampoco es cómodo. Exige convivir con márgenes presionados, un crédito caro y selectivo y una demanda que responde de manera desigual según el sector y la región. Por eso, debatir la posibilidad de una recesión técnica parece algo totalmente inútil desde la perspectiva empresarial. Resulta mucho más útil plantearse cómo operar en una economía que, por un tiempo, probablemente siga creciendo poco y de manera despareja.
Lo que el ruido a veces no deja ver
Por Juan Pablo Filippini, colaborador científico en IAE Business School
La semana del presidente Javier Milei en Nueva York mostró a qué velocidad se discute hoy la economía argentina. Coincidió con la publicación del Estimador Mensual de Actividad Económica (EMAE) de julio, el indicador que anticipa la evolución del PIB. El JP Morgan recortó su proyección de crecimiento para la Argentina en 2026 y el lunes el riesgo país llegó a tocar 642 puntos básicos, antes de cerrar en 607 al día siguiente.
En pocos días convivieron lecturas opuestas. Para algunos, el viaje fue un éxito: dejó anuncios de inversión relevantes y funcionó como antesala de la Argentina Week que comienza en pocos días en París. Para otros, el dato de actividad anticipaba una recesión. Que los analistas opinen y los mercados reaccionen es parte de su naturaleza. El problema aparece cuando esa reacción diaria se convierte en la única forma de mirar la economía. Entonces, el ruido funciona como un velo: cubre las variables que sobrevuelan la coyuntura, que son justamente las que más importan. Para verlas hay que cambiar de escala: dejar de mirar la semana, el mes y mirar décadas.
La primera es la deuda. En 2023, la deuda bruta del Gobierno nacional alcanzó 154,5% del PIB. Desde ese máximo descendió hasta 73,4% en el primer trimestre de 2026. No es una novedad del mes, sino una trayectoria que ya lleva casi tres años.
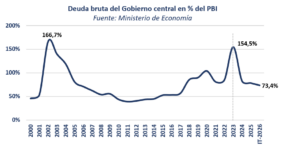
La comparación histórica importa. El otro gran pico de deuda fue el de 2002, cuando llegó a 166,7% del PIB. Aquella reducción posterior estuvo asociada a un default y a una reestructuración. La actual se produjo sin quitas a los acreedores. Parte de la caída responde a valuaciones cambiarias y a la evolución del denominador, como ocurre con cualquier ratio deuda/PIB. Pero sería un error concluir que todo se explica por ese efecto: también hubo una corrección de las necesidades de financiamiento del Estado.
Ahí aparece la segunda variable: el resultado fiscal. La deuda se vuelve más difícil de sostener cuando el Estado necesita endeudarse año tras año para financiar su funcionamiento. En 2023, el resultado financiero del Sector Público Nacional pasó de un déficit equivalente a 5,33% del PIB a un superávit en 2024, la mayor corrección en un solo año desde 1993. Y desde entonces, se ha sostenido.
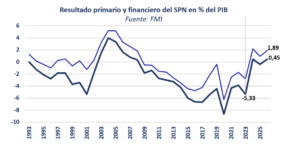
En este punto, la comparación regional es relevante. Argentina encadena tres años consecutivos de superávit primario y el FMI proyecta que en 2026 tendrá el más alto del grupo (1,9% del PIB), por encima de México (1,6%). En cambio, cinco de las ocho economías de la región seguirán en déficit, entre ellas Brasil, Chile y Colombia. Lo que durante décadas fue una excepción argentina hoy se ve en el resto de la región.
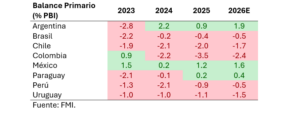
El dato central surge de la convergencia de ambas tendencias: una deuda más sostenible y un resultado fiscal superavitario. De allí emerge la pregunta más exigente: ¿por qué, a pesar de un cambio de esta magnitud, el riesgo país de Argentina aún no convergió completamente a los niveles comparables de la región? Un trabajo reciente de Olivier Blanchard, execonomista jefe del FMI y profesor emérito del MIT, aporta una pista. Al analizar 97 economías emergentes, encontró que las calificadoras de riesgo le dan más peso al nivel de deuda y a la historia de cada país que a los superávits futuros. Esos superávits importan, pero no borran de inmediato un pasado de fragilidad. La historia pesa. La confianza se reconstruye con años de resultados. No es que los mercados ignoren los datos actuales: su horizonte es más largo.
Poner en valor lo avanzado tampoco implica darlo por consolidado. Argentina ya registró superávits entre 2003 y 2008, favorecida entonces por el auge de las materias primas, y esa fortaleza se diluyó pocos años después. Por eso, los inversores no sólo miran el resultado de hoy. Preguntan si el cambio sobrevivirá a una desaceleración y a un ciclo político completo. Con las elecciones de 2027 en el horizonte, la próxima etapa exige profundizar la consolidación fiscal sobre cimientos más firmes. Más contribuyentes, menos informalidad y evasión, y un sistema impositivo que recaude mejor sin castigar la inversión ni la formalización.
Hay motivos para un optimismo prudente. La mejora en el frente fiscal y en la sostenibilidad de la deuda no son una promesa, sino un hecho. Tampoco son una victoria definitiva. La experiencia internacional muestra que los programas de estabilización no avanzan de forma lineal; por el contrario, suelen transitar tramos más sinuosos que otros. Lo decisivo es que esas oscilaciones no oculten lo que Argentina ya empezó a construir.
Regresan las marcas internacionales, pero con precaución
Por Damián Falcone, profesor de Finanzas y Gestión del Riesgo en IAE Business School
En tiempos donde el consumo dejó de ser uno de los motores de la expansión de la economía, algunas de las principales marcas internacionales de indumentaria, e incluso de lujo, desembarcan nuevamente en Argentina. Parece contradictorio, pero en realidad no lo es. Cuando las estrategias de varias marcas son similares, es posible identificar razones muy claras para este comportamiento. Existen motivos económicos, regulatorios y comerciales que explican este fenómeno. Las grandes marcas vuelven a apostar por nuestro país, pero, como cabría esperar, toman sus recaudos.
Importantes firmas de lujo han comenzado a estar disponibles para los consumidores locales en estos últimos dos años y algunas otras lo harán próximamente. Entre ellas es posible mencionar a D&G, Armani, Audemars Piguet, Breitling, Montblanc y Paul & Shark. Por otra parte, en los segmentos medios, los argentinos pueden ahora acceder a marcas que en el pasado únicamente estaban al alcance de quienes viajaban al exterior. Algunos ejemplos son: H&M, Mango, Kiabi, Superdry, Bestseller, Miniso, Carter’s y Decathlon. Este último incluso comenzó una expansión local en distintas ciudades del país. Según lo anunciado por las propias marcas, solo Miniso, Bestseller y Kiabi comprometieron USD 50 millones cada una y Superdry entre USD 40 y 50 millones, es decir, cerca de USD 200 millones entre apenas cuatro de ellas.
Indaguemos ahora en algunas características positivas que nuestro país tiene para ofrecer. Por un lado, Argentina constituye la tercera economía de América Latina, con un PBI proyectado de USD 688.000 millones para 2026, detrás de Brasil (USD 2,64 billones) y México (USD 2,12 billones), según el FMI. En términos de PBI per cápita, con USD 14.357 se ubica sexto en la región. Por lo tanto, para cualquier marca internacional no operar en un mercado tan relevante no es algo menor. Dado el nivel histórico del consumo de nuestro país, existe un claro interés, si las condiciones lo permiten, en operar en estas latitudes. Por otra parte, más allá de la cantidad de habitantes, uno de los principales atractivos para las marcas internacionales es el amplio conocimiento de ellas en los segmentos medios y altos de la población. Conocimiento forjado luego de décadas de viajes al exterior en los cuales, debido a los altos precios locales y la restringida oferta en el país, la compra de indumentaria constituía una parte central de estos.
En este sentido, es necesario observar que la demanda por estas marcas tan conocidas, en cierta forma, ya existía, pero eran compras que se realizaban en el exterior o desde el país vía courier. Los argentinos gastaron USD 12.072 millones en el exterior en 2025 y montos también muy altos en los años previos. A través de la modalidad de courier, se han consumido USD 751 millones entre enero y julio de este año, un 84% más que en igual período de 2025. Según la consultora Analytica, en junio de 2026 estas compras ya equivalían al 40% de lo que venden los shoppings en esos rubros, cuando en 2024 eran menos del 10%. Es decir, las marcas ingresan al país con una base de consumo ya conocida en función de la demanda que los argentinos ya realizan en el exterior.
Las reglas de juego se han movido en el sentido correcto en los últimos años. Los aranceles a la ropa y el calzado han disminuido del 35% al 20% y se eliminaron las controvertidas licencias de importación. Sin embargo, los aranceles persisten en niveles elevados. Resulta una falacia sostener que Argentina ha abierto indiscriminadamente su economía a las importaciones; simplemente ha dado unos primeros pasos en ese sentido. Adicionalmente, la Ley 27.802 eliminó, desde abril de 2026, los impuestos internos a joyas, piedras preciosas, autos de alta gama y embarcaciones. Por último, la normalización del giro de las ganancias al exterior a partir del ejercicio 2025 ha completado un marco regulatorio un poco más alineado al resto de los países.
Las marcas internacionales, habida cuenta de nuestro negativo historial frente a las inversiones extranjeras, han adoptado una estrategia de control de riesgos. En primer lugar, muchas de ellas comenzaron a operar a través del comercio electrónico de manera de poder testear la demanda. Adicionalmente, otras lo han hecho a través de alianzas con marcas locales. De esta manera, la operatoria comienza gradualmente y avanza paulatinamente. Un caso ilustrativo es H&M: la cadena sueca desembarcó en diciembre de 2025 con una colección cápsula exclusiva en seis hipermercados de Coto y recién ahora, de la mano de su franquiciado Hola Moda, prepara la apertura de su primer local de marca en el shopping Alto Palermo. En la misma línea, Mango regresa de la mano del grupo local Grimoldi.
Quizás la principal modalidad observada es la realización de alianzas con grupos locales en el formato de franquicias. De esta manera, las marcas no adquieren activos locales ni contratan personal propio en el país. Esta estrategia les permite mantener una gran agilidad si las condiciones regulatorias cambian en el futuro y el país vuelve a cerrarse. En definitiva, se trata de distintas alternativas comerciales que procuran capturar la oportunidad controlando los riesgos. En un país altamente impredecible, la estrategia se ajusta a la realidad.
Por último, el modelo de franquicia tiene otra arista que suele pasar inadvertida: la inversión local que se genera para el país. Los shoppings ya empezaron a moverse. Unicenter invierte más de USD 60 millones para sumar 85 locales, IRSA destina otros USD 23 millones a ampliaciones en Alto Avellaneda y Palermo, y Nuevocentro, en Córdoba, USD 12 millones para recibir a las nuevas marcas. A eso se suma el empleo: Miniso proyecta entre 800 y 1.000 puestos; Bestseller, entre 300 y 400 y Superdry, unos 150. Y como la operadora es una empresa argentina, factura y tributa aquí, algo que no ocurre con lo que se compra en un shopping de Miami o llega por courier. La lógica es sencilla: el mismo consumo que hoy genera empleo y recaudación en otros países empieza a quedarse en el nuestro.
El capital se mueve y lo hace rápidamente. Algunas inversiones no necesitan un RIGI ni un Super RIGI, simplemente precisan condiciones similares a las de otros mercados y estabilidad en las reglas de juego. En este marco, las inversiones llegan y el consumo aumenta, generando nuevas inversiones y salarios más altos. Los argentinos nos hemos acostumbrado a que las principales marcas internacionales quedaran del otro lado de la cortina de hierro regulatoria, privando a gran parte de la población de su acceso. Ese modelo, además de ser económicamente ineficiente, resultaba regresivo, ya que únicamente quienes contaban con la posibilidad de viajar al exterior podían consumirlas.
Pix: cuando el Estado crea un mercado
Por Paul Segal, profesor de Economía en IAE Business School
Una de las innovaciones financieras más exitosas de América Latina no salió de una fintech sino de un banco central. Pix, el sistema de pagos instantáneos que el Banco Central de Brasil lanzó en noviembre de 2020, se convirtió en menos de seis años en parte de la infraestructura básica de la economía brasileña. Procesa unos 250 millones de pagos por día, con picos de más de 300 millones. Cada mes lo usan más de 140 millones de personas, casi nueve de cada diez adultos. También muchos turistas argentinos, que desde fines de 2025 pueden pagar con Pix desde Mercado Pago. Su éxito ya trasciende las fronteras de Brasil. El 24 de septiembre, el Banco Central Europeo anunció que evaluará la factibilidad de conectar Pix con TIPS, su propio sistema de pagos instantáneos. Si el proyecto avanza, se podría transferir dinero entre Brasil y la zona del euro en segundos y a una fracción del costo actual.
La historia de Pix plantea una pregunta más amplia: ¿qué pasa cuando el Estado construye la infraestructura sobre la que compiten las empresas privadas? Los medios de pago tienen fuertes efectos de red. A un comercio le conviene aceptar una tarjeta si muchos consumidores la usan; a un consumidor le sirve tenerla si muchos comercios la aceptan. Cuanto más grande es la red, más vale para cada usuario. De ahí la tendencia a la concentración. Una empresa de pagos nueva tiene que atraer a consumidores y comercios al mismo tiempo, y ninguno de los dos lados quiere llegar primero. Las redes establecidas gozan así de una ventaja que puede traducirse en comisiones altas y márgenes amplios.
Pix resolvió ese problema de coordinación con dos decisiones. La primera fue construir una infraestructura común que conecta a bancos, cooperativas de crédito, fintechs e instituciones de pago. Cualquier persona puede enviar dinero a un cliente de cualquier otra entidad, al instante, las 24 horas, con solo una «clave» como su número de celular. La segunda fue obligar a participar a las entidades grandes: toda institución con más de 500.000 cuentas activas tuvo que sumarse desde el primer día. El Estado no esperó a que la red alcanzara masa crítica. La creó por regulación. Las reglas también intervinieron en los precios. Para las personas, el Banco Central estableció que las transferencias por Pix fueran gratuitas. Para los comercios, en cambio, dejó que cada institución fijara sus tarifas, que suelen ser considerablemente menores que las de los pagos con tarjeta.
Hoy participan más de 900 instituciones. Itaú, Bradesco, Nubank, Mercado Pago y cientos de entidades más siguen compitiendo por clientes. Lo que comparten son los rieles. Esa distinción entre infraestructura y servicios es la clave económica del sistema. Las empresas compiten en crédito, seguros, atención al cliente o diseño de sus aplicaciones. La transferencia básica de dinero funciona sobre un estándar común.
La competencia puede darse entre distintas redes o entre empresas que operan sobre una misma red. Cuando los efectos de red son fuertes, el primer modelo tiende a generar concentración y la competencia se debilita: una red dominante se vuelve más atractiva precisamente porque es dominante. Una infraestructura común baja esa barrera y traslada la competencia a los servicios que se construyen encima.
La lógica no es nueva. Las empresas de transporte compiten sobre la misma red de rutas. Las generadoras eléctricas venden su energía a través de una red de transmisión común. Internet produjo una explosión de innovación privada sobre protocolos abiertos, desarrollados en buena medida con financiamiento público. Pix aplica la misma idea al dinero.
Esto afecta a quienes dominaban los pagos electrónicos. Visa y Mastercard ofrecen servicios que Pix no reproduce del todo: crédito, protección frente a ciertos fraudes, programas de puntos, cuotas. Pero muchos pagos cotidianos no necesitan esos servicios adicionales. Para esas operaciones, Pix es una alternativa mucho más barata y su sola existencia limita lo que las redes de tarjetas pueden cobrar. No es casual que en 2025 Washington incluyera a Pix en la investigación comercial que abrió contra Brasil.
El modelo también tiene costos. La rapidez e irreversibilidad de las transferencias facilitaron nuevas modalidades de fraude y extorsión, y el Banco Central tuvo que imponer límites nocturnos y mecanismos de devolución. Construir la red no alcanza: hay que administrarla.
La conexión con Europa abre una segunda dimensión. Los pagos internacionales siguen siendo sorprendentemente caros y lentos. Podemos mandar un video de Buenos Aires a Madrid en un segundo y casi gratis; mandar dinero es otra historia. Una transferencia internacional puede pasar por varios bancos intermediarios y acumular demoras, comisiones y márgenes poco transparentes sobre el tipo de cambio. La explicación vuelve a estar en la infraestructura. Los sistemas de pago nacionales se desarrollaron por separado y pasar de uno a otro exige intermediarios. El BCE ya está conectando TIPS con el sistema UPI de India y con el suizo, y se está sumando a Nexus, una iniciativa coordinada por el Banco de Pagos Internacionales para enlazar sistemas de pagos instantáneos de distintos países. Si estos proyectos prosperan, podría surgir una red internacional de pagos instantáneos interoperables.
Europa tiene además un motivo propio. El BCE advierte desde hace años que buena parte de los pagos con tarjeta de la zona del euro depende de redes no europeas. Mirar a Pix es, en parte, mirar un modelo de soberanía en materia de pagos. Las consecuencias alcanzarían a bancos, fintechs, redes de tarjetas, servicios de remesas y cualquier empresa que opere con el exterior. Y podrían reducir uno de los costos menos visibles del comercio internacional.
Pix deja una lección sobre la relación entre Estado y mercado. En sectores con fuertes efectos de red, una infraestructura pública común puede ampliar el terreno en el que ocurre la competencia privada. La pregunta relevante, entonces, es dónde trazar la frontera entre infraestructura y servicios. En Brasil, el Banco Central construyó los rieles y dejó que bancos y fintechs compitieran por los pasajeros. En menos de seis años, Pix llegó a casi toda la población adulta de Brasil y se volvió una referencia internacional. Ahora Europa estudia conectarse con él. En mercados con fuertes efectos de red, construir una infraestructura pública común puede ser una de las formas más eficaces que tiene el Estado de crear competencia.
Fuente/Copyright: IAE Business School